

БАКУ /TurkicWorld/ - Счетная палата считает необходимым обновить среднесрочную и долгосрочную стратегию управления государственным долгом и согласовать ее с фискальными целями на 2027–2030 годы.
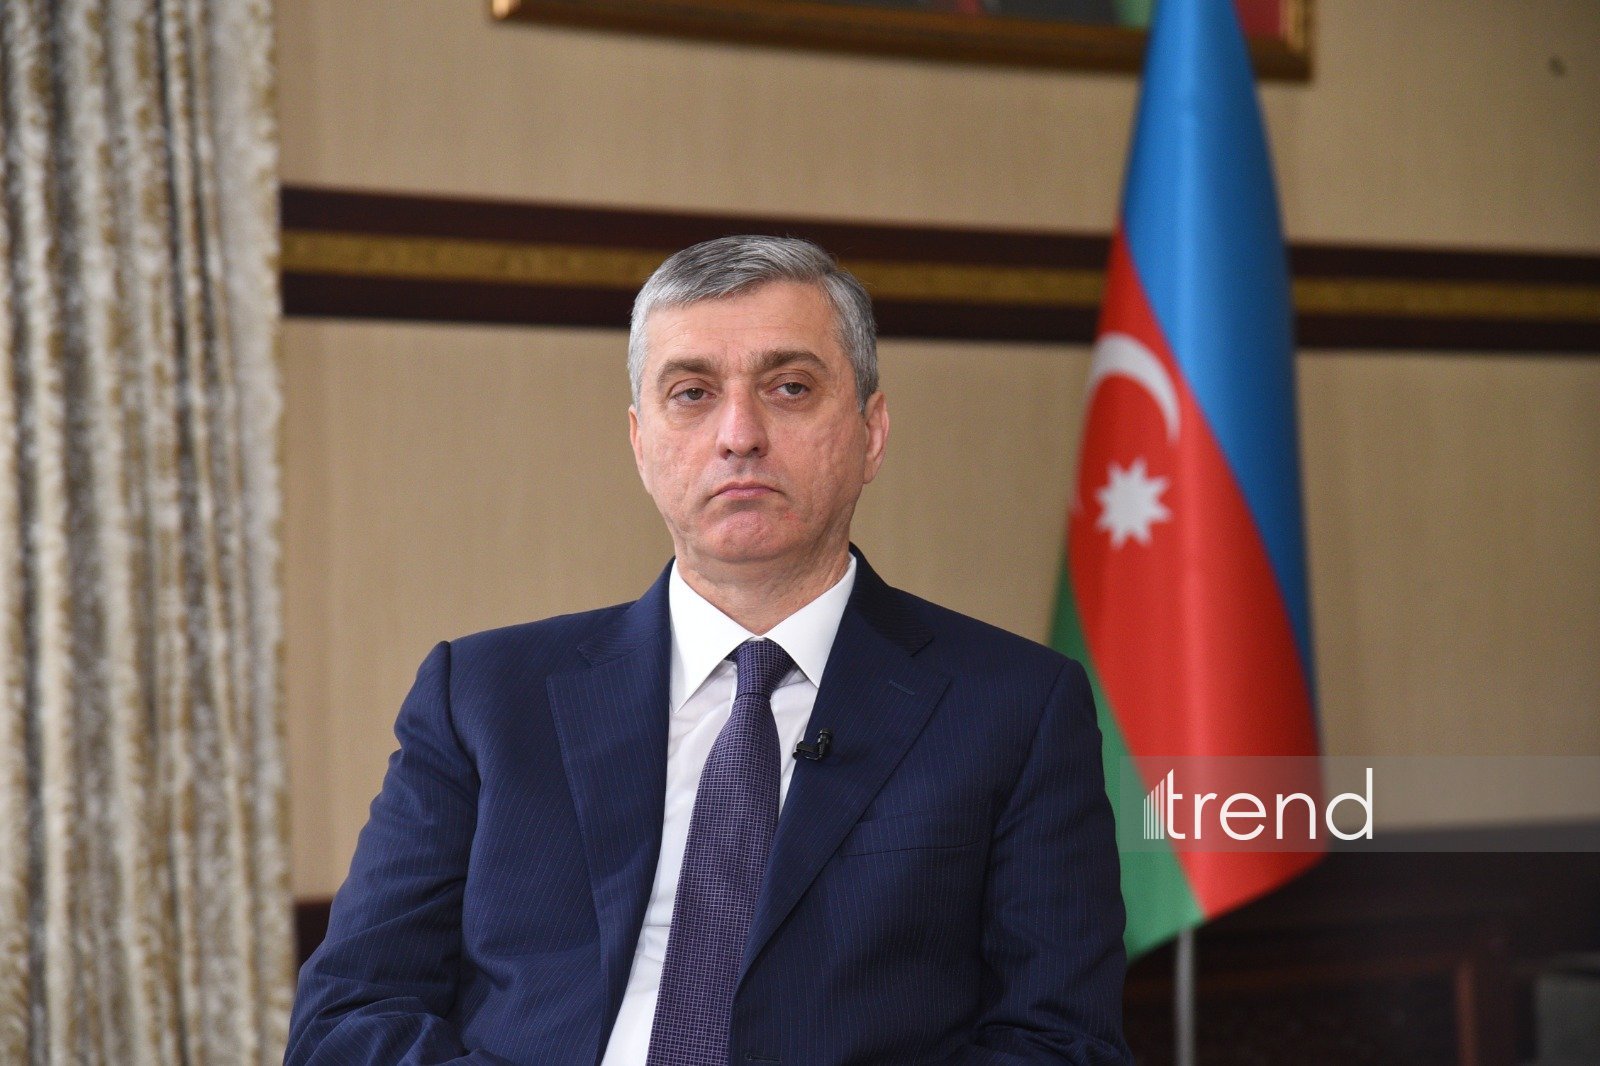
Как сообщает корреспондент TurkicWorld, об этом заявил председатель Счетной палаты Вугар Гюльмамедов в ходе обсуждения законопроекта «О государственном бюджете Азербайджанской Республики на 2027 год» на пленарном заседании Милли Меджлиса.
По его словам, срок действия стратегии управления государственным долгом, охватывающей 2022–2025 годы, истек, и возникла необходимость в подготовке стратегических рамок на новый период. В. Гюльмамедов отметил, что в предыдущей стратегии указывалось на возможность рассмотрения вопроса о предоставлении государственных гарантий в размере до 2 миллиардов манатов на 2025–2030 годы. Однако в законопроекте о государственном бюджете на 2027 год предусматривается установление лимита государственной гарантии на этот год на уровне 6 миллиардов манатов. Кроме того, в прежней стратегии была определена цель по сокращению к концу 2030 года совокупного объема финансовых обязательств, обеспеченных госгарантией, до 16,8 миллиарда манатов.
«С учетом вышеизложенного мы считаем, что существует необходимость в обновлении среднесрочных и долгосрочных стратегических рамок государственного долга, в том числе в их разработке в увязке со страновой стратегией, которая охватит 2027–2030 годы, и фискальными институтами, которые должны быть определены по бюджетным расходам», — подчеркнул он.
Председатель Счетной палаты также отметил важность адаптации бюджетного законодательства к современным экономическим вызовам. По его словам, в настоящее время вопросы бюджета регулируются различными правовыми актами, и на практике между этими документами возникают определенные противоречия.
«Выход из этих противоречий мы видим в закреплении всего бюджетного процесса в едином правовом документе, иными словами, в разработке Бюджетного кодекса», — сказал В. Гюльмамедов.
Он добавил, что статьи 12, 16, 18 и 20 закона «О бюджетной системе», регулирующие перечень представления финансовых документов, также нуждаются в адаптации к требованиям современного цифрового управления.
Председатель Палаты положительно оценил определение новых направлений в бюджетной политике на 2027 год. По его словам, в новой расходной политике предусматриваются поддержка устойчивого и высокого экономического роста, обеспечение чистой окружающей среды и «зеленого роста», повышение качества и эффективности государственных услуг посредством искусственного интеллекта и цифровизации.
В. Гюльмамедов считает, что искусственный интеллект и цифровизацию следует оценивать не просто как адаптацию к технологическим новшествам, а как стратегическое направление, поддерживающее экономический рост. Он также подчеркнул важность сохранения взаимосвязи между прежними источниками доходов и направлениями расходов упраздненных целевых экологических фондов в госбюджете, а также устойчивости финансирования экологических мероприятий. По мнению председателя Палаты, было бы целесообразно формировать платежи, связанные с охраной и восстановлением окружающей среды, в рамках «экологического налога» посредством единого механизма сбора через Государственную налоговую службу. В этом процессе предлагается скоординировать техническую экспертизу министерства экологии и природных ресурсов с администрированием Государственной налоговой службы.
В. Гюльмамедов также заявил, что рост доли текущих расходов в государственном бюджете может создать риски для долгосрочной финансовой устойчивости. Он отметил, что эта доля выросла с 60,4 до 62,3 процента. «Поскольку устойчивый рост доли текущих расходов в бюджете может создать риск для долгосрочной финансовой устойчивости, мы предлагаем установить в бюджетном правиле лимит на темпы роста текущих расходов», — сказал он.
Еще одно предложение Счетной палаты заключается в более подробном отражении в бюджетных документах информации о финансировании и исполнении государственных программ. Председатель Палаты сообщил, что на основе утвержденных в 2021 году правил составления, исполнения, мониторинга и оценки государственных программ до настоящего времени принято около 30 государственных программ и других стратегических документов. По его словам, все расходы целевых программ, финансирование которых предусмотрено за счет государственного бюджета, должны указываться в бюджете отдельными строками, а программы, не отраженные в бюджетной документации, также должны быть включены в соответствующие сведения. В то же время по мере расширения в будущем бюджетных реформ, ориентированных на результат, предлагается также включать в бюджетные документы нефинансовые показатели по программам.
В завершение председатель Счетной палаты отметил, что проект государственного бюджета на 2027 год подготовлен в соответствии с требованиями законодательства и послужит финансовому обеспечению стратегических целей страны.