

БАКУ/TurkicWorld/ - Обсуждены новые приоритеты и риски в банковском секторе Азербайджана.
Об этом сообщили в Центральном банке Азербайджана.
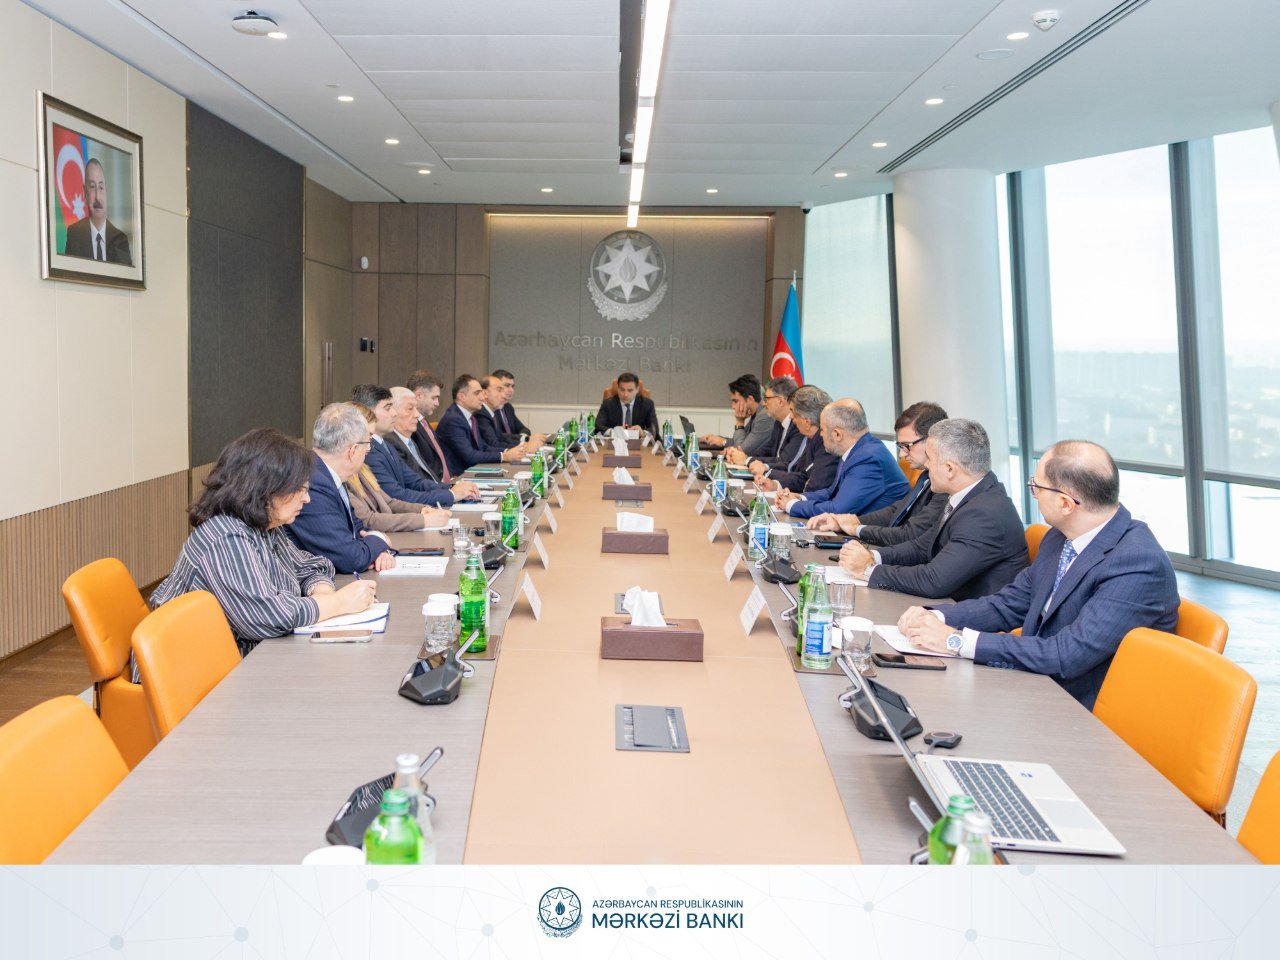
Согласно информации, первый заместитель председателя Центрального банка Алияр Мамедъяров встретился с руководящими лицами банков, входящих в расширенный состав президиума Ассоциации банков Азербайджана.
В рамках встречи были рассмотрены итоги деятельности банковского сектора за 9 месяцев текущего года, вызовы и перспективы развития, а также приоритеты, имеющие важное значение для сектора на предстоящий период. Наряду с этим, в центре внимания обсуждений находились возможное влияние изменений в глобальной экономической среде на финансовый сектор и шаги, направленные на их минимизацию.
На встрече также состоялся обмен мнениями о стратегических инициативах в области риск-ориентированного регулирования и надзора в банковском секторе на предстоящий период, а также по другим вопросам, стоящим на повестке дня сектора.
Отметим, что по состоянию на 30 сентября 2026 года, количество филиалов 21 действующего банка составило 507, отделений — 80, банкоматов — 3 500. Численность работников банковского сектора составляет 27 775 человек.
Совокупные активы действующих банков составили 63 миллиарда 621,7 миллиона манатов, совокупные обязательства — 55 миллиардов 783 миллиона манатов, балансовый капитал — 7 миллиардов 838,7 миллиона манатов. В сентябре совокупные активы банков выросли на 1,8%, совокупные обязательства — на 1,9%, а балансовый капитал — на 1,1%.
В отчетном месяце кредитный портфель банков увеличился на 2,6%, или на 860,5 миллиона манатов, составив 33 миллиарда 684,7 миллиона манатов. Структура кредитного портфеля: I) бизнес-кредиты — 54,7% (18 миллиардов 440 миллионов манатов); II) потребительские кредиты — 30,9% (10 миллиардов 407,9 миллиона манатов) и III) ипотечные кредиты — 14,4% (4 миллиарда 836,8 миллиона манатов). В целом с начала года кредитный портфель банков вырос на 12%, или на 3 миллиарда 621,7 миллиона манатов (рост за соответствующий период 2025 года составил 6,5%).